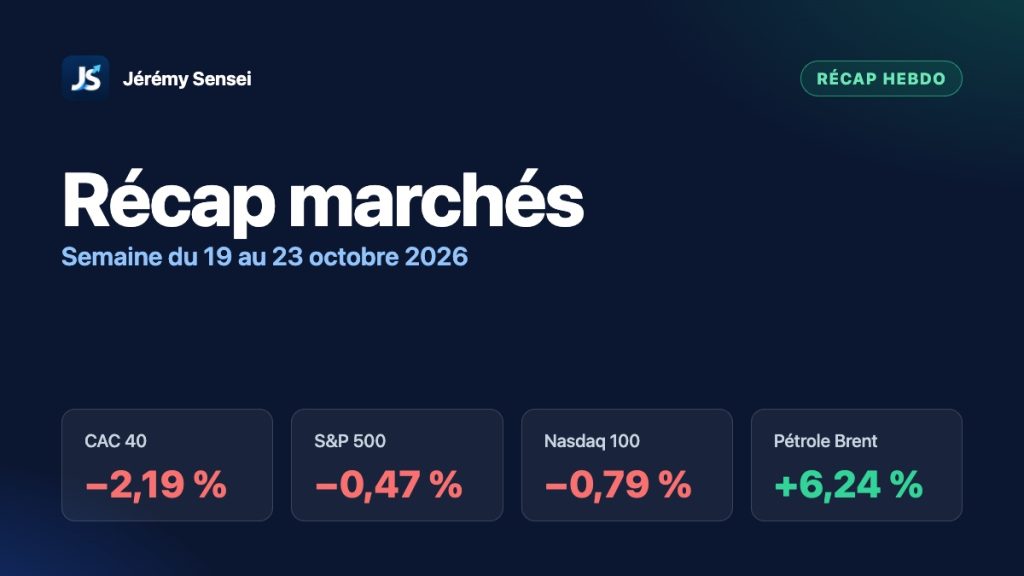
Semaine difficile pour les actions européennes : le CAC 40 et l’Euro Stoxx 50 reculent tous les deux de plus de 2 %, quand Wall Street ne cède que quelques dixièmes. Le pétrole, lui, repart nettement à la hausse et rappelle que l’inflation n’a pas dit son dernier mot. Résultat : les banques centrales anglaise et américaine se préparent à remonter leurs taux.
Les chiffres de la semaine
| Marché | Clôture | Semaine | Depuis le 1er janvier |
|---|---|---|---|
| CAC 40 | 7 782,82 | −2,19 % | −4,50 % |
| Euro Stoxx 50 | 6 068,22 | −2,19 % | +4,69 % |
| S&P 500 | 7 623,68 | −0,47 % | +11,37 % |
| Nasdaq 100 | 28 957,53 | −0,79 % | +14,68 % |
| Euro / dollar | 1,1221 $ | +0,07 % | −4,48 % |
| Pétrole Brent | 116,72 $ | +6,24 % | +91,82 % |
| Or (once) | 4 007,90 $ | −4,14 % | −7,68 % |
| Taux US à 10 ans | 4,99 % | −0,11 pt | +0,82 pt |
| Bitcoin | 81 074,19 $ | −0,52 % | −7,35 % |
Paris dans le rouge : le risque politique revient au premier plan
La semaine a mal commencé pour la Bourse de Paris. Après un week-end de manifestations et de violences, avec des milliers de commerces dégradés, le CAC 40 a perdu plus de 1 % dès lundi. Il termine la semaine en baisse de 2,19 % et affiche désormais un recul de 4,50 % depuis le 1er janvier.
Le contexte pèse depuis longtemps : quatrième Premier ministre depuis janvier 2024, un budget toujours difficile à boucler et une élection présidentielle en avril prochain qui s’annonce agitée. Les marchés le font payer à l’État : le taux d’emprunt de la France à 10 ans a dépassé 5 %, une première depuis 2002. Fait révélateur, de grandes entreprises du CAC 40 comme Air Liquide, L’Oréal ou Danone empruntent désormais à un taux plus bas que l’État français.
L’économie réelle suit le même chemin : l’activité du secteur privé français a reculé de façon inattendue en octobre, selon les enquêtes auprès des entreprises, qui citent une demande en baisse et les tensions politiques.
Attention toutefois à ne pas tout mettre sur le dos de la France : l’Euro Stoxx 50, qui regroupe les grandes valeurs de la zone euro, a reculé exactement autant cette semaine. Et tout n’est pas sombre : L’Oréal a terminé la semaine parmi les plus fortes hausses du CAC 40 vendredi, grâce à 11,56 milliards d’euros de ventes au troisième trimestre, au-dessus des attentes.
Le pétrole repart : 116 dollars le baril
Le Brent, le pétrole de référence en Europe, gagne 6,24 % sur la semaine et finit à 116,72 dollars le baril. Depuis le début de l’année, il a presque doublé (+91,82 %). En toile de fond, le conflit entre les États-Unis et l’Iran continue de perturber le passage des pétroliers par le détroit d’Ormuz.
Les effets se voient partout. Au Royaume-Uni, le carburant a coûté 29,8 % de plus en septembre qu’un an plus tôt, et l’inflation est remontée à 3,5 %, au plus haut depuis près d’un an. Au Japon, le gouvernement envisage de réduire les aides à la pompe dès décembre, faute de budget. À l’inverse, les pétroliers en profitent : l’italien Eni a publié des bénéfices records et son action a atteint vendredi son plus haut niveau depuis 2008.
Banques centrales : les hausses de taux se rapprochent
Avec un pétrole aussi cher, la priorité des banques centrales reste l’inflation. Au Royaume-Uni, les marchés estiment à 98 % la probabilité que la Banque d’Angleterre relève son taux directeur à 4 % en novembre.
Aux États-Unis, la Réserve fédérale (Fed) se réunit la semaine prochaine. Les marchés s’attendent à un statu quo cette fois-ci, mais anticipent une hausse d’un quart de point en décembre, puis une autre en mars 2027. Les prix de gros des biens ont progressé de 2,6 %, leur rythme le plus rapide depuis 2009 dans cette série.
Ces taux élevés ont un coût. L’immobilier américain cale : avec des crédits immobiliers à 7,43 %, les promesses de vente sont tombées en septembre à leur plus bas niveau depuis le début de la statistique en 2001 (−7,3 % sur un mois). Le marché du travail tient bon, en revanche : les nouvelles inscriptions au chômage sont descendues à 194 000, proches de leur plus bas depuis la fin des années 1960. Le taux américain à 10 ans s’est un peu détendu, à 4,99 %, mais reste au-dessus de son niveau de janvier.
Intelligence artificielle : un peu plus de prudence
Le Nasdaq 100 recule de 0,79 % sur la semaine, sans drame. Mais quelques signaux montrent que les investisseurs regardent de plus près les sommes investies dans l’IA : OpenAI, le créateur de ChatGPT, revoit à la baisse ses ambitions de valorisation et cherche à lever 30 milliards de dollars avant une possible entrée en Bourse en 2027. En Corée du Sud, SK Hynix a mis en pause le projet d’introduction à Wall Street de sa filiale Solidigm, en invoquant la volatilité des marchés.
Ce que ça change pour un investisseur long terme
- La diversification fait son travail. Un portefeuille investi uniquement en actions françaises a vécu une mauvaise semaine. Un ETF monde, lui, a beaucoup moins souffert : la France n’y pèse qu’une petite part, et Wall Street a presque tenu.
- Le risque politique se gère par l’horizon, pas par la panique. Il pèse sur la Bourse de Paris depuis 2024. Vendre dans l’urgence après un mauvais week-end revient souvent à acter une perte au plus mauvais moment. Investir chaque mois permet au contraire d’acheter davantage de parts quand les prix baissent.
- Les taux élevés ont aussi un bon côté. Pour l’épargne de précaution et la partie prudente d’un patrimoine, les placements de taux rapportent bien plus qu’il y a quelques années. C’est le bon moment pour vérifier que votre répartition entre sécurité et actions correspond toujours à vos projets.
À surveiller la semaine prochaine
- La décision de la Fed : un statu quo est attendu, mais le ton du communiqué sur les hausses de décembre sera scruté.
- Le budget d’automne britannique, présenté la semaine prochaine dans un contexte d’inflation et de dette en hausse.
- Le pétrole et le détroit d’Ormuz : toute nouvelle sur le trafic maritime peut faire bouger le Brent de plusieurs dollars.
- Plus loin : la Banque d’Angleterre en novembre, et l’emploi américain d’octobre publié le 6 novembre.
Sources
- Faut-il fuir la Bourse de Paris ? (Le Figaro Bourse)
- Des entreprises cotées empruntent moins cher que l’État français (Le Figaro Bourse)
- France : les entreprises de plus en plus pessimistes (Le Revenu)
- Pillages et pénuries : les commerces français redoutent une nouvelle journée noire (Le Revenu)
- L’Oréal s’envole en Bourse (Le Revenu)
- UK inflation jumps to 3.5% (CNBC)
- Pétrole : Tokyo envisage de réduire les subventions sur l’essence (Le Revenu)
- Eni s’envole en Bourse (Le Revenu)
- Housing is flashing warning signs just as the Fed weighs more rate hikes (CNBC)
- Jobless claims near the lowest since the 1960s (CNBC)
- OpenAI revoit à la baisse ses ambitions de valorisation (Le Revenu)
- Semi-conducteurs : SK Hynix met en pause une introduction en Bourse (Le Revenu)
Cet article est fourni à titre d’information et ne constitue pas un conseil en investissement personnalisé. Investir en bourse comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.