Semaine à deux vitesses sur les marchés : pendant que la Bourse de Paris signait sa meilleure semaine depuis août, Wall Street a été rattrapée par une inflation qui repart et par des doutes sur la façon dont est financé le boom de l’intelligence artificielle. Le pétrole, lui, continue de peser sur tout le reste.
Les chiffres de la semaine
| Marché | Clôture | Semaine | Depuis le 1er janvier |
|---|---|---|---|
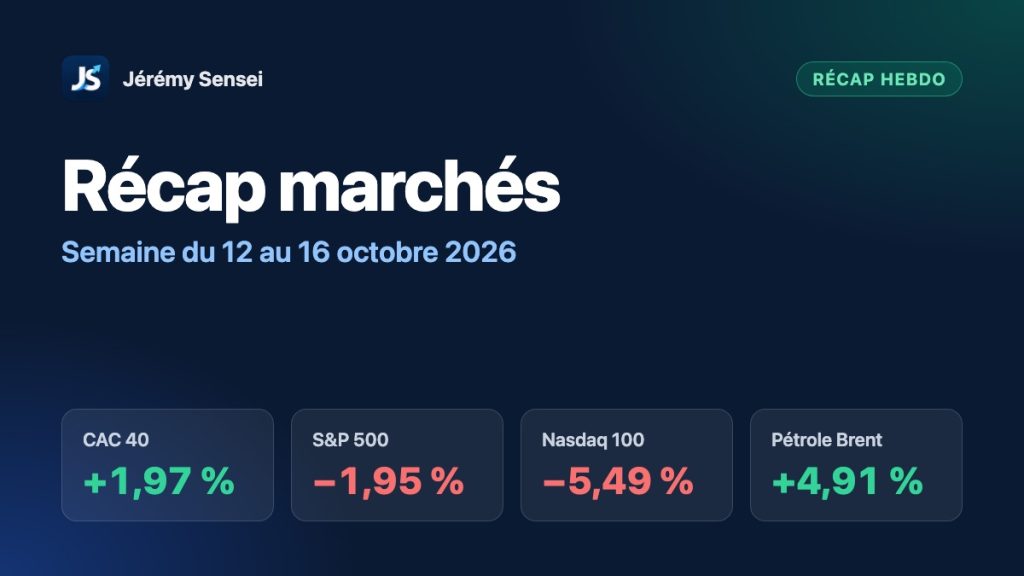
| CAC 40 | 7 956,70 | +1,97 % | −2,37 % |
| Euro Stoxx 50 | 6 204,23 | +0,50 % | +7,04 % |
| S&P 500 | 7 659,44 | −1,95 % | +11,89 % |
| Nasdaq 100 | 29 187,55 | −5,49 % | +15,59 % |
| Euro / dollar | 1,1213 $ | +0,00 % | −4,55 % |
| Pétrole Brent | 109,86 $ | +4,91 % | +80,54 % |
| Or (once) | 4 181,10 $ | −0,83 % | −3,69 % |
| Taux US à 10 ans | 5,10 % | −0,15 pt | +0,93 pt |
| Bitcoin | 81 500,80 $ | −1,27 % | −6,87 % |
L’inflation américaine repart, et la Fed reste sous pression
C’est la donnée qui a donné le ton de la semaine. Aux États-Unis, les prix à la consommation ont progressé de 3,7 % sur un an en septembre, tirés par la flambée de l’essence. Le lendemain, les prix à la production (ce que les entreprises paient et facturent en amont, avant que cela n’arrive dans les rayons) ont fait encore plus fort : +6,3 % sur un an, leur plus forte hausse depuis 2022.
Pour la Réserve fédérale (la Fed, la banque centrale américaine), c’est un mauvais signal. Elle a déjà commencé à remonter ses taux, et une partie des économistes estime désormais qu’une nouvelle hausse est possible lors de sa réunion de fin octobre, même si le scénario le plus attendu reste une pause. Le message est clair : la bataille contre l’inflation n’est pas terminée.
La tech américaine rattrapée par la question de la dette de l’IA
Le Nasdaq 100 a reculé de 5,49 % sur la semaine, bien plus que le S&P 500 (−1,95 %). En cause : les inquiétudes autour de CoreWeave, un loueur de puissance de calcul pour l’intelligence artificielle, très endetté pour financer ses centres de données. Son action a perdu environ un quart de sa valeur sur la semaine, et ses obligations se négocient désormais comme celles d’une entreprise en difficulté.
Ce n’est pas un cas isolé dans l’esprit des investisseurs : la question posée est de savoir si les montants colossaux investis dans l’IA, souvent financés à crédit, seront rentables à temps. Les fabricants de semi-conducteurs, considérés comme les « vendeurs de pelles » de cette ruée vers l’or, ont été les plus touchés : leur indice de référence a enchaîné sa plus longue série de baisses depuis 2008. Le FMI a d’ailleurs rappelé cette semaine que les bénéfices de l’IA ne sont pas garantis.
Paris signe sa meilleure semaine depuis août
De l’autre côté de l’Atlantique, l’ambiance était bien différente. Le CAC 40 gagne 1,97 % sur la semaine, porté par l’automobile et l’aéronautique. Le secteur automobile a profité du compromis trouvé entre Paris et Berlin sur son avenir (des objectifs climatiques assouplis contre une préférence européenne renforcée), tandis qu’Airbus a engrangé une nouvelle commande importante auprès d’un loueur américain.
Détail intéressant : Schneider Electric a publié un chiffre d’affaires trimestriel record grâce aux centres de données, et a pourtant été boudé par les investisseurs. Une illustration de la méfiance actuelle envers tout ce qui touche à l’IA. Malgré ce bon rebond, le CAC 40 reste en recul de 2,37 % depuis le 1er janvier, quand le S&P 500 affiche encore +11,89 %.
Pétrole et taux : le coût de l’énergie et de l’argent reste élevé
Le Brent termine la semaine à 109,86 $ le baril, en hausse de 4,91 %, et de plus de 80 % depuis le début de l’année. Les tensions liées à la guerre impliquant l’Iran continuent de perturber les flux. L’Agence internationale de l’énergie (AIE) a décidé d’accélérer la libération des stocks d’urgence de ses pays membres, en particulier pour le diesel.
Côté taux, le rendement des emprunts d’État américains à 10 ans reste au-dessus de 5 % (5,098 % vendredi), avec un déficit public américain proche de 2 000 milliards de dollars sur l’année budgétaire 2026. Le FMI a mis en garde contre un risque de hausse brutale des taux obligataires. En France aussi, la dette pèse : certaines grandes entreprises cotées empruntent désormais moins cher que l’État, et les taux du Livret A et du LEP pourraient remonter sensiblement en février 2027.
Ce que ça change pour un investisseur long terme
Une semaine comme celle-ci rappelle pourquoi la diversification compte. Un portefeuille concentré sur la tech américaine a souffert, quand l’Europe a amorti le choc. Sur un an, ce n’est pas forcément la même zone qui gagne à chaque fois, et c’est justement l’intérêt de répartir ses investissements.
Si vous investissez chaque mois sur un ETF monde ou S&P 500, une baisse de 5 % du Nasdaq ne change rien à votre plan : vos versements achètent simplement des parts un peu moins cher. Ce qui compte, c’est de garder une épargne de précaution suffisante pour ne jamais devoir vendre au mauvais moment, et de garder en tête l’horizon de placement (plusieurs années, pas quelques semaines).
Enfin, avec des taux sans risque qui remontent, l’épargne de court terme redevient mieux rémunérée. C’est une bonne nouvelle pour la poche de sécurité de votre patrimoine, qui n’a pas vocation à remplacer les actions pour le long terme.
À surveiller la semaine prochaine
- La Fed : les déclarations de ses membres avant la réunion de fin octobre, qui dira si une nouvelle hausse de taux est à l’ordre du jour.
- Les résultats trimestriels des entreprises américaines, en particulier dans la tech, pour savoir si les dépenses liées à l’IA commencent à rapporter.
- Le pétrole : l’effet des stocks d’urgence libérés par l’AIE et la situation autour du détroit d’Ormuz.
- Le budget 2027 de la France, dont le débat s’ouvre dans un contexte de dette élevée.
Sources
- Consumer prices rose 3.7% annually in September as gas prices skyrocket (CNBC)
- Wholesale prices jumped 6.3% annually in September, biggest gain since 2022 (CNBC)
- Everyone expects the Fed to hold rates in October. Kevin Warsh could surprise us all (CNBC)
- Wall Street : les craintes sur le financement de l’IA continuent de freiner le Nasdaq (Le Revenu)
- CoreWeave shares, bonds slide further as AI debt fears mount (CP24 / Bloomberg)
- L’indice SOX des semi-conducteurs enregistre sa plus longue série de pertes depuis 2008 (Investing.com)
- Les bénéfices de l’intelligence artificielle ne sont pas garantis, selon le FMI (Le Revenu)
- CAC 40 : Paris boucle sa meilleure semaine depuis août (Le Revenu)
- Paris et Berlin se mettent d’accord sur l’avenir de l’automobile européenne (Le Revenu)
- Schneider Electric : un chiffre d’affaires trimestriel inédit (Le Revenu)
- Pétrole : l’AIE accélère la libération des stocks d’urgence de ses pays membres (Le Revenu)
- IEA accelerates oil stock release plans (S&P Global)
- Why a $2 trillion deficit and 5% Treasury yields are becoming America’s biggest economic challenge (CNBC)
- IMF warns bond yields could see a ‘disorderly’ spike (CNBC)
- Des entreprises cotées empruntent désormais moins cher que l’État français (Le Figaro Bourse)
- Livret A et LEP : une hausse des taux plus importante que prévu dès février 2027 ? (Le Revenu)
- How one of the world’s biggest economies got trapped by debt (CNBC)
Cet article est fourni à titre d’information et ne constitue pas un conseil en investissement personnalisé. Investir en bourse comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.